 |
 |
|
|
|
|
财务只会事后算账、现场损耗看不见?丹纳赫精益对标,把降本抓手扎进生产一线
2026-09-22 16:27:44
来源:云掌财经
浏览:240次
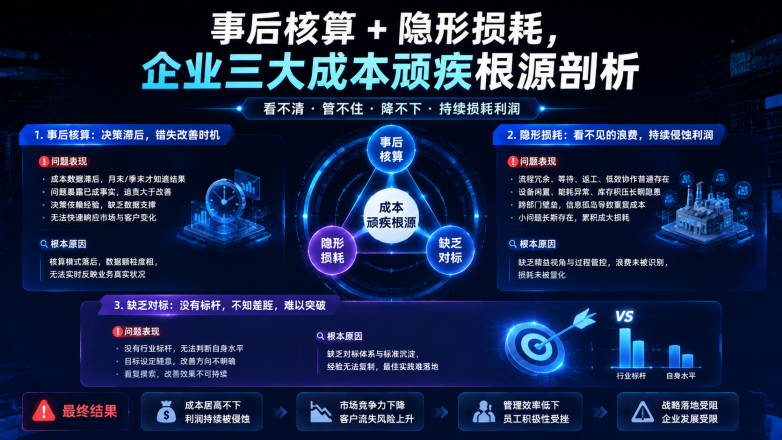
国内绝大多数制造企业的成本管理,长期陷入一套僵化闭环:财务部月末汇总数据、事后核算盈亏,车间一线看不见隐性损耗,管理层想降本却找不到精准抓手。财务报表只能复盘 “已经亏了多少”,却无法回答 “浪费出在哪、如何止损”;现场看得见报废物料,却忽略等待、返工、设备空转、过量库存等海量隐形损耗;各部门零散降本、各自为战,局部省钱反而推高整体成本,最终企业利润持续被看不见的损耗蚕食。 丹纳赫 DBS 体系经过数十年全球工厂落地验证,早已给出成熟解法:脱离现场的财务核算毫无管控价值,没有精益对标就没有精准降本抓手。传统成本管控以历史数据为基准,精益对标则以内部最优产线、行业标杆、零浪费目标为标尺,把事后成本复盘转化为全流程实时管控,把零散损耗转化为可量化、可改善、可考核的改善靶点。本文结合丹纳赫 TCM 全面成本管理逻辑,搭配旗下精密仪器子公司真实落地案例,从痛点根源、对标逻辑、落地路径、长效保障四个维度深度拆解,为制造业搭建业财融合、现场可视、抓手清晰的降本体系。 一、事后核算 + 隐形损耗,企业三大成本顽疾根源剖析 很多企业认为成本失控是员工浪费、管理松散,本质是核算后置、基准缺失、业财割裂三大底层问题叠加,而精益对标缺失是一切问题的核心症结。 1. 财务事后核算:成本管控沦为 “后视镜复盘” 传统财务核算模式以月度、季度为周期归集成本,数据滞后 30 天以上,属于典型的事后总结。其一,核算颗粒度粗糙,仅统计单品综合成本,无法拆解到工序、班组、设备,只能知道整体亏损,定位不到具体浪费工位;其二,管控完全被动,物料报废、工时浪费、设备停机、库存积压发生之后,损失已经固化,即便找到问题也只能补救,无法事前预警、事中纠偏;其三,财务语言与现场语言脱节,财务关注账面数字,车间关注产能产量,双方没有统一衡量标尺,财务提出的降本方案落地难,一线改善成果无法直观体现在财报上。 2. 现场隐形损耗:80% 利润流失无法量化 一线损耗分为显性损耗与隐性损耗,报废、边角料属于看得见的显性浪费,仅占总浪费 20%;等待浪费、无效动作、反复返工、设备非计划停机、过量在制品、能源空耗、人员闲置等隐形损耗,占据成本流失 80%。 车间管理者日常巡检只能看见表面问题,没有对标量化标准,无法界定 “合理损耗” 与 “超额浪费”:同样一道工序,优秀班组损耗率 0.4%,普通班组 2.1%,没有标杆对比,管理者只会默认 2.1% 为正常水平;设备每天短暂停机 10 余次,单次几分钟,日积月累造成巨大产能损耗,却因零散细碎长期被忽略。看不见、量不出,自然管不住。 3. 降本无抓手:零散改善治标不治本 缺少对标基准,企业降本普遍陷入盲目试错:采购单纯压低原材料单价,低价劣质物料拉高生产报废;车间一味追求高 OEE,大批量生产堆积海量库存;质检严控不良品,过度检验增加工时成本。各部门只考核局部指标,没有全价值链统一对标,单点节约带来连锁损耗,整体成本不降反升。企业常年做降本活动,却始终没有固定、常态化的落地抓手,改善一阵、反弹一阵。 丹纳赫 DBS 体系明确核心观点:成本不在财务部,而在全流程现场;降本不靠压缩开支,靠对标消除全链路浪费。精益对标,就是把模糊的损耗量化为清晰差距,把滞后的核算前置为实时管控,把零散的改善整合为系统化抓手。 二、丹纳赫精益对标落地逻辑:三层对标重构全流程成本管控 丹纳赫成本管控不否定财务核算,而是用三层精益对标打通财务与现场,把事后算账转化为事前定标、事中监控、事后复盘闭环,搭建清晰可落地的降本抓手。 第一层:内部标杆对标 —— 萃取最优,定出现场损耗基准 在企业内部筛选标杆班组、标杆工序、标杆设备,连续 1-3 个月采集工时、物料损耗、停机时长、返工率、库存周转等全维度数据,确立企业内部最优成本基准。同一工序所有班组,统一对标标杆损耗数值,明确差距大小,让隐形损耗变成直观的数字差距。 核心作用:解决 “损耗看不见”,每一道工序、每一台设备都有明确损耗红线,超过红线即为浪费,一线员工、班组长可自主识别浪费。 第二层:全价值链对标 —— 打通业财,统一成本衡量语言 以 VSM 价值流图梳理从采购、生产、质检、仓储到交付全流程,把财务成本科目一一对应到现场工序损耗:原材料损耗对应采购与投料管控、人工成本对应工时浪费、制造费用对应设备能耗与停机、仓储成本对应在制品积压。建立价值流成本看板,财务每日同步现场损耗数据,现场每日对标成本目标,彻底打破业财壁垒,财务看懂现场浪费,一线看懂成本影响。 核心作用:解决 “事后核算无用”,成本数据实时同步,异常损耗当天预警、当天整改。 第三层:行业外部对标 —— 锚定上限,锁定长期降本目标 对标同行业头部企业、丹纳赫同赛道标杆工厂,定期更新损耗、周转、良率等行业最优指标,作为企业长期改善目标。内部对标解决当下浪费,外部对标拉高改善上限,避免企业满足于内部最优,陷入闭门造车的改善瓶颈。 三层对标环环相扣:内部对标抓日常损耗、价值链对标抓实时管控、外部对标抓长期优化,三者结合形成完整降本抓手体系。 三、真实落地案例:丹纳赫生物试剂工厂对标改造全过程 1. 改造前痛点背景 本次案例来自丹纳赫旗下博鹭腾凝胶成像精密试剂组装工厂,该厂区 2 条组装产线常年成本承压,也是典型的 “事后核算、损耗隐形、降本迷茫” 样本: 成本核算完全后置:财务部每月 5 号出具上月成本报表,损耗只能统计整条产线综合报废率,无法定位具体工位浪费,每月账面亏损 30-50 万元,找不到亏损核心来源; 损耗高度隐形:看得见的物料报废仅占损耗 22%,员工取料往返、工具频繁更换、设备频繁微调停机、半成品积压返工等隐形浪费泛滥,班组之间损耗差距极大,最优班组综合损耗 0.58%,最差班组高达 3.26%; 降本无固定抓手:先后推行物料管控、加班压缩、人员精简等十余项降本动作,均为零散单点改善,短期小幅压降成本后快速反弹,产线利润率常年低于 8%。 原有作业文件、考核制度只规定基础操作,没有任何对标量化标准,是所有问题根源。 2. 精益对标分步落地实施 丹纳赫派驻 DBS 改善小组入驻,用时 4 个月完成三层对标体系搭建,全程依托 VSM 价值流梳理、PSP 问题解决流程、日常管理看板三大 DBS 基础工具落地。 第一步:内部标杆萃取,量化所有隐形损耗 选取连续 3 个月损耗最低、良率最高的 1 号标杆班组,为期 10 天全程跟岗录像、动作拆解、数据记录,梳理组装全流程 26 个工序,拆解出人员无效走动、工具切换、设备微调、投料偏差等 17 项隐形浪费,逐一量化标杆基准:单工序取料步数≤2 步、单次设备调试时长≤15 秒、半成品周转库存不超过 20 件、工序返工率≤0.3%。 同步对比其余班组与标杆的差距,整理《班组损耗差距清单》,把原本看不见的浪费,全部转化为直观的数值差距,下发至每一位一线员工。 第二步:价值链对标,业财融合搭建实时成本看板 财务部门重构核算模型,取消月度集中核算,拆分出日度工序成本台账,把物料损耗、工时损耗、停机损耗、仓储损耗 4 类数据,每日归集对应到具体工位; 车间搭建三级可视化对标看板:班组看板实时公示当日损耗对标差距、车间看板汇总 2 条产线整体成本达标率、工厂看板联动财务展示每日利润波动; 建立 5 分钟晨会复盘机制:每日早会对标前一日标杆数据,损耗超标的工位当场分析原因、输出当日整改方案,实现损耗异常当天闭环,彻底告别月末事后复盘。 第三步:外部对标定长期目标,固化常态化改善抓手 对标丹纳赫欧洲同类型标杆工厂,确立年度改善目标:综合损耗降至 0.8% 以内、库存周转率提升 35%、人工工时浪费压缩 40%。配套建立两大长效抓手: 对标改善周:每周锁定 1 项差距最大的损耗问题,用 PSP 八步法深挖根源,集中一周落地改善; 对标绩效考核:班组绩效不再只考核产量,50% 权重绑定对标损耗达标率,达标奖励、超标追责,倒逼全员主动对标标杆操作。 第四步:动态迭代对标标准 每月复盘标杆执行情况,收集一线优秀改善方法,同步更新内部标杆数值;每季度更新行业对标数据,持续拉高改善标准,杜绝标准固化带来的改善停滞。 3. 落地 6 个月真实成果 损耗管控:产线综合损耗从平均 2.17% 降至 0.76%,隐形浪费削减 72%,月度账面亏损彻底扭转,单厂区年化节约成本 328 万元; 管控时效:成本从月度事后统计变为当日实时可视,损耗异常响应时长从 30 天缩短至 24 小时以内; 改善抓手:对标看板、改善周、对标考核三大机制固化落地,不再依赖临时降本活动,成本改善进入持续稳步下降通道; 衍生收益:在制品库存下降 31%,设备非计划停机下降 68%,新人上手周期缩短 40%,产线利润率从 7.8% 提升至 14.3%。 四、精益对标落地常见误区与长效落地保障 (一)三大高频误区,导致对标降本流于形式 误区一:把平均水平定为标杆 很多企业直接取全员平均损耗作为标准,没有择优萃取最优标杆,基准本身自带浪费,对标改善自然没有效果。精益对标核心永远是 “择优定标”,而非从众定标。 误区二:只定标准,不做可视化落地 标杆数值制定完成后,仅存档于文件,一线工位没有看板、没有公示,员工看不到对标差距,标准沦为纸面文件,无法指导现场作业。 误区三:对标与绩效脱钩 只要求员工对标执行,不绑定考核激励,员工没有主动改善动力,依旧沿用原有粗放操作,改善效果极易反弹。 (二)三大长效保障机制,稳固降本抓手 现场 Gemba 常态化巡场 管理层每日深入一线现场巡场,以对标标准检查工位损耗,不坐在办公室看报表,问题在现场发现、现场解决,坚守丹纳赫 “一切问题根源在现场” 的核心原则。 财务全员精益化转型 财务人员定期参与现场跟岗,学习精益工具,掌握损耗产生逻辑,用精益视角做成本核算,输出的报表不再只是数字,而是清晰的损耗改善清单,真正用财务数据指导现场降本。 标杆动态迭代机制 优秀员工新的实操优化、新工艺、新设备落地后,及时更新内部标杆;行业技术升级、头部企业成本优化后,同步更新外部对标目标,让标准始终保持最优。 五、结语 制造业利润争夺战,早已从市场价格竞争转向内部成本管控竞争。财务事后核算、隐形损耗泛滥、降本找不到抓手,看似是财务与生产管理问题,本质是企业缺少一套标准化、可视化、可落地的精益对标体系。 丹纳赫数十年的实践已经证明:优秀的成本管控,从来不是财务部门单方面的事后算账,而是以精益对标为核心,全员、全流程、全时段的现场管控。以内部标杆看清当下浪费,以价值链对标打通业财壁垒,以行业对标锁定长期目标,把抽象的降本目标拆解为一线看得见、摸得着、做得到的对标动作,企业就能彻底摆脱损耗黑洞,摆脱临时零散的降本试错,拥有稳定长效的成本抓手,持续放大企业利润空间。
|
|||||||||||
 |
|||||||||||
 |
| 推荐文章 |
| 图片主题 | ||||
|
|
||||
| 热门文章 |
| 最新文章 |
| 相关文章 |
|
|