 |
 |
|
|

|
|
美国乡村光纤是怎么建起来的
一、一笔 424.5 亿美元的公共支出,和它的前提 2021 年 11 月签署的《基础设施投资与就业法》设立了「宽带公平、接入与部署」计划(Broadband Equity, Access, and Deployment,简称 BEAD),拨款 424.5 亿美元,目标是在全美实现可靠、可负担的高速互联网覆盖。
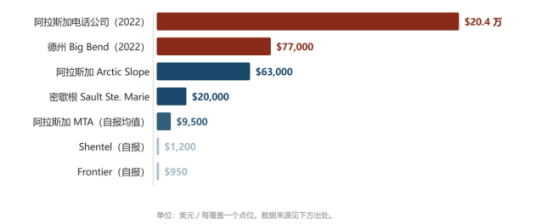
这笔钱的设计前提只有一个:在常规市场条件下,某些地区建光纤不划算。计划文本中的表述是「在常规市场条件下可能不具备经济可行性」的地方。(同上) 这句话隐含了一个判断:这些地区不是「还没建」,而是「市场不会建」。于是真正的问题变成三个——由谁来建、用什么钱建、建完之后谁承担风险。 这三个问题,对应本文要讨论的三种商业模式。 二、第一层:乡村光纤的成本结构 先看数字。 美国农业部 ReConnect 计划的一份拨款名单,被 Fierce Network 拆开算过一笔账:阿拉斯加电话公司拿到 3,300 万美元拨款,计划覆盖 211 户住宅与 5 家商户,折算每覆盖一个点位约 20.4 万美元;德州 Big Bend 电话公司拿到 2,400 万美元,该公司披露实际覆盖约 312 个点位,折算约 7.7 万美元;阿拉斯加 Arctic Slope 电话公司 3,100 万美元覆盖 492 个点位,约 6.3 万美元;密歇根 Sault Ste. Marie 部落 2,490 万美元覆盖 1,243 个点位,约 2 万美元。
同一篇报道给出了对照:Frontier Communications 自报的每覆盖点成本在 900 至 1,000 美元之间;Shentel 约 1,000 至 1,400 美元。也就是说,同一个国家、同一年份,每覆盖一个家庭的成本可以从 900 美元到 20 万美元以上,相差两个数量级。 极端案例更远。Broadband Breakfast 刊出的一份依据《信息自由法》取得的美国农业部记录显示,阿拉斯加 Cordova 电话公司获得 3,491 万美元拨款,连接 28 个用户(9 户住宅、8 家商户及其他),折算每个用户约 125 万美元,每覆盖一个点位超过 200 万美元。同一篇文章给出的行业基准是:城市地区每覆盖点约 2,000 美元,其他乡村地区 5,000 至 10,000 美元;阿拉斯加在 BEAD 下的平均连接成本为每覆盖点 3.6 万美元以上。
也有运营商给出低得多的数字。阿拉斯加合作制运营商 MTA 的首席执行官 Michael Burke 表示,其平均每点位成本在 9,000 至 10,000 美元区间;那些「20 万美元」的案例,「大部分在公路系统之外」。
这组数字说明一件事:乡村光纤没有统一成本,只有一个成本区间,而这个区间的上限足以让任何纯商业测算失效。 纽约州 2015 年设立的 5 亿美元「New NY Broadband」计划,是州级补贴里较早的样本。三个阶段共发放 53 笔拨款、合计 4.87 亿美元,私人运营商配套约 2.35 亿美元,合计投资约 7.22 亿美元。洛克菲勒政府研究所的整理指出,直接补贴模式下,私人运营商通常保有运营权与所有权,因此获得全部利润、承担全部风险;而在大多数公私合营安排中,控制权、风险与潜在收益是「不同程度分享」的。
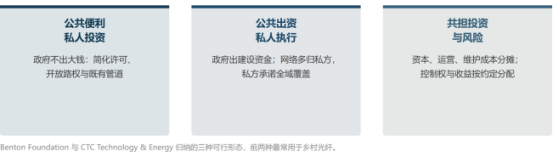
图1 同一项公共计划下,每覆盖一个点位的成本相差两个数量级。成本区间的上限,决定了纯私人投资模式在偏远乡村无法成立。 三、模式一:纯私人投资 纯私人模式的定义很清楚:企业自筹资金建网,靠用户月费回收投资。 用前面的成本数字推一遍。假设某条乡村线路每覆盖点成本 7.7 万美元,一户家庭月费按 70 美元计,一年 840 美元。在不考虑运维、电费、带宽采购、坏账与设备折旧的前提下,收回建设成本需要约 92 年。若每覆盖点成本是 20 万美元,则需要约 238 年。 而光纤资产的经济寿命通常按 25 至 30 年计。结论是:在这个成本区间内,纯私人模式在数学上不成立。 这不是某个国家的特殊问题。Fierce Network 那篇报道里,MTA 的 Burke 把成本驱动因素归结为两点:地形与施工季长度,以及「被服务的家庭数量与到最近光纤网络的距离之间的差距」。他举例说,MTA 希望服务的 Tyonek 地区,需要修建 41 英里光纤才能接入其 Point Mackenzie 的网络。(出处同上) 也正是这一点,构成了后面两种模式存在的理由。 四、模式二:公共出资加私人运营 当建设成本无法由用户月费回收时,出资方就变成了政府,而运营仍交给企业。这类安排通常统称公私合营(PPP),但内部差别很大。 Benton 基金会出版的《宽带公私合营的时代:商业模式与法律指南》,把可行的 PPP 归纳成三种: 第一种,公共便利、私人投资。公共部门不出大钱,主要通过简化许可、开放路权与既有基础设施,鼓励私人投资。 第二种,公共出资、私人执行,也称特许经营模式。公共资金出大头,网络由私人企业建设;在多数情况下网络归私人所有,作为交换,私人方承诺对区域内全部住户提供覆盖。 第三种,共担投资与风险。地方与私人伙伴分担资本、运营与维护成本,控制权与收益按约定分配。
CTC 在 2021 年的后续报告中给出了规模样本。最大的一例是 Cincinnati Bell 与印第安纳州三个县:三县合计出资 3,000 万美元,Cincinnati Bell 出资 1.81 亿美元,承诺为约 207,000 个点位提供千兆光纤,覆盖全部住宅与商户。另一端是肯塔基州 Slade:县政府出资 2 万美元,覆盖 300 个此前无服务的点位,选中的 Eastern Telephone & Technologies 承诺在网络达到 13 个用户后向县里返还 5,000 美元。
同一份报告对当时的市场气氛有一段提醒:许多被推销给地方的「合作方案」并非真正的合作,而是「社区承担成本、私人获得利润,且对私方没有可执行公共利益承诺」,或者「技术上或财务上根本不可行——本质上好得不像是真的」。报告建议地方在签约前核实技术、验证收入预测、要求可执行的承诺,并核查合作方的技术、财务与管理履历。(同上) 另一种被广泛引用的形态是「公共所有、私人使用」。阿拉巴马州亨茨维尔的做法是:城市投资 5,500 万至 6,000 万美元自建光纤网络,再把网络租给 Google Fiber 运营,城市通过租金回收投资。
加州的州级中段宽带计划(Middle-Mile Broadband Initiative,MMBI)采用的是相近但更集中的形态:州政府不与运营商合建,而是直接购买长期不可撤销使用权(IRU)。2023 年 2 月,加州科技部(CDT)与 Arcadian Infracom 签署主 IRU 协议,由后者建设线路,州政府支付费用取得使用权。该计划的第一条合建线路是洛杉矶至 Needles 的 306 英里,据州级网络联盟 CENIC 的信息,该段每英里造价较州政府自建的估算低约 40%。
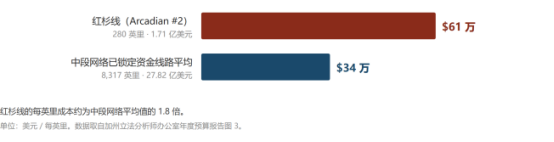
加州立法分析师办公室(LAO)2024 年 2 月的报告给出了逐条线路的账目:中段网络已锁定资金的线路合计 8,317 英里,估算成本 27.82 亿美元。其中 Arcadian 名下有多条,例如「Arcadian #2」,交付方式为合建,280 英里,估算成本与已锁定资金均为 1.71 亿美元。
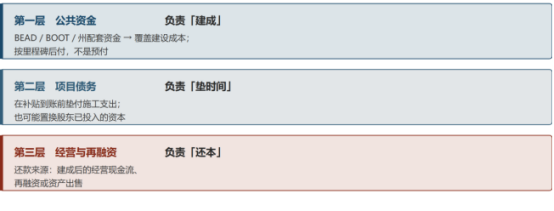
到这里,公共资金的角色是明确的:它把项目从「不划算」变成「可执行」。
图2 三种可行形态的差别在于「谁出钱」与「谁拥有资产」。乡村光纤项目多落在前两种。 五、第三层:补贴之上的债务叠加 公共资金解决的是「能不能建成」,它不解决另一个问题:在补贴到达之前,钱从哪里来。 BEAD 的资金拨付方式,是这个问题的起点。公开项目文件对其的描述是:资金拨付与「规定项目里程碑及州政府审批」挂钩,而非按实际发生成本报销。也就是说,企业必须先花钱、达到节点、接受验收,然后才能拿到钱。 这对企业的现金要求很高。BEAD 原始规则还要求中标方提供不可撤销备用信用证(LOC),金额不低于中标额的 25%。行业顾问机构 POTs and PANs 在 2023 年 9 月的一篇文章里算过一笔账:一个 1,000 万美元的项目若使用 75% 的 BEAD 拨款,即 750 万美元,企业需要准备 250 万美元配套资金,同时还要为信用证锁定约 210 万美元现金,两笔钱合计接近中标额的一半。该文作者同时指出,大多数中小 ISP 不积累现金,因为现金的最佳用途是继续建网;许多城市在法律上被禁止购买信用证。当时有一封致 NTIA 的联署信,签署者超过 300 人,包括 ISP、地方政府、政策专家与行业协会。
2023 年 10 月 23 日,NTIA 发布条件性豁免通知,对信用证要求作了四项放宽:可用符合评级要求的美国信用社出具;可用金额不低于中标额 100% 的履约保证金替代;随着里程碑完成可递减信用证或保证金金额;采用报销制支付的项目,初始比例可降至 10%。
规则放宽了,但结构性问题仍在:补贴是后付的,建设是前置的。这段时间差必须有人垫。 于是出现本文要讨论的第二种资金——在补贴项目之上叠加的债务。 这类债务的典型形式是贷款,而贷款需要一个能够被接受的回报与期限结构。市场上常见的安排是:4 至 5 年期、固定低利率、到期一次还本。对项目方而言,它的实际功能往往不是「补充建设资金」(补贴在纸面上已经覆盖了建设成本),而是过桥——在补贴按里程碑到达之前垫付施工支出,同时也可能置换出股东已经投入的资金。 这是三种模式里最容易被忽略的一层:补贴决定项目能不能建成,债务决定在补贴到账之前这段时间里,谁在出钱、谁在承担风险。
图3 三层结构各司其职:公共资金保建成,债务垫时间,经营与再融资负责还本。 六、案例一:德州 Nexstream 德州是理解这一结构的合适样本,因为它同时把补贴规模与资金时间的矛盾放大到了州级。 补贴侧。德州宽带发展办公室(BDO)在 BOOT II 计划下最终确定 4.246 亿美元拨款,覆盖 13 个县、7 家运营商;BOOT II 全部资金规模为 7.019 亿美元,覆盖 20 个县、超过 93,000 个点位。
Nexstream 是其中的大额获得方之一。该公司官网披露,其获得 1.135 亿美元 BOOT II 拨款,分两笔:7,750 万美元用于 Edwards 县,建设 1,100 英里以上光纤、覆盖 2,700 多个点位;3,600 万美元用于 Burleson 县,建设 500 英里以上光纤、覆盖 5,000 多个点位。
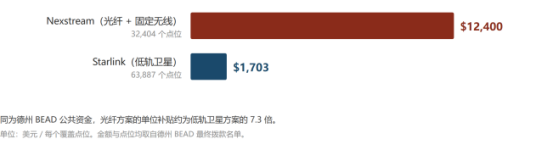
在联邦 BEAD 侧,德州于 2026 年公布最终拨款名单,17 家运营商合计约 10.68 亿美元,覆盖 20.8 万个点位。Nexstream 是名单上金额最大的一家,最终拨款 4.018 亿美元,对应 32,404 个点位。 把两个数字放在一起可以得到一个参照:同一份名单上,Nexstream 为每个点位获得约 1.24 万美元补贴;Starlink 以 1.089 亿美元覆盖 63,887 个点位,折合每点位约 1,703 美元。同为公共资金,光纤方案的单位补贴约为低轨卫星方案的 7 倍。
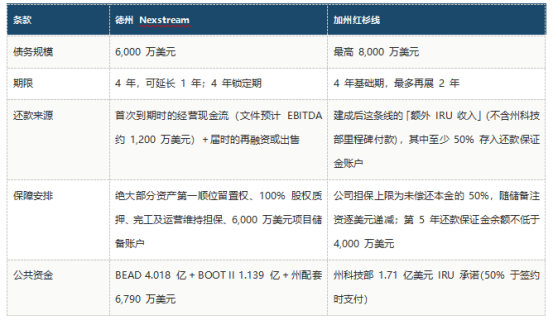
时间差侧。一份公开的项目说明文件披露了 Nexstream 的贷款安排:金额 6,000 万美元,每位投资人 80 万美元,共 75 位投资人,期限 4 年、可选择延长 1 年,锁定期 4 年。 这份文件对资金用途的描述是:「由于政府拨款需在完成规定的项目里程碑并获得相应批准后方可拨付,因此在此期间,预计将由 EB-5 贷款及其他可用资金来源承担建设成本。」 文件同时给出了两组资本结构。第一组针对该项目本身:总预算 1.933 亿美元,其中 EB-5 贷款 6,000 万、德州配套 2,027 万、BOOT 拨款 5,210 万、BEAD 拨款 6,093 万。第二组针对德州整体建设计划:总成本 6.436 亿美元,其中 EB-5 贷款 6,000 万、德州配套 6,790 万、BEAD 拨款 4.018 亿、BOOT 拨款 1.139 亿。 这两组数字里有一处需要留意。同一份文件的正文另有一段表述:该项目「预计总资本结构为 1.869 亿美元,其中包括 4,960 万美元 BOOT 政府拨款、5,800 万美元 BEAD 政府拨款、1,930 万美元德州配套资金以及预计 6,000 万美元 EB-5 贷款」。1.869 亿美元与表格中的 1.933 亿美元相差 640 万美元;BOOT 一项,表格是 5,210 万,正文是 4,960 万;BEAD 一项,表格是 6,093 万,正文是 5,800 万。 同一份文件里对同一笔预算给出两个口径,差额需要被解释。常见的原因是材料更新不同步,或者表格与正文覆盖的支出范围不同。这一点在正式版本的项目文件中应当可以核清。 另一处需要留意的是用户规模的表述。同一份文件在不同位置分别写到公司「现有网络覆盖点超过 8,000 个」与「现有网络覆盖点约 3,000+ 个」,同时给出「目前为约 1,700 名用户提供服务」。覆盖点、覆盖能力与实际付费用户是三个不同的概念,而在乡村光纤的商业模型里,决定收入的是最后一项。 文件对偿债安排的描述是:公司预计在贷款首次到期时实现约 1,200 万美元 EBITDA;任何再融资或出售均取决于届时的实际经营表现及市场状况。抵押安排包括借款人绝大部分资产的第一顺位留置权、100% 股权质押、完工及运营维持担保,以及 6,000 万美元的项目储备账户。 这里有一处可以核对的地方。贷款本金 6,000 万美元,与文件描述的项目储备账户金额一致。储备账户是保障机制,不是还款来源;文件给出的还款来源是「首次到期时的 EBITDA 及届时的再融资或出售」。1,200 万美元的 EBITDA 对应 6,000 万美元本金,意味着退出主要依赖再融资或资产出售,而不是经营现金流本身。这在中段与乡村光纤项目中是常见结构,但它把退出结果与届时的资本市场条件绑定在了一起。 行业侧的最新变化。2026 年 6 月,德州 BDO 公告称四家中标方在签约前撤回,涉及 31,000 个点位,约占德州 BEAD 点位的 13%;州政府与另外 17 家 ISP 签约,覆盖 208,000 个点位。
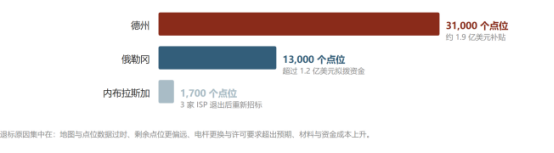
一位前州宽带官员在一篇评论里汇总了同类情况:俄勒冈州多家运营商放弃已中标的项目,涉及 13,000 多个点位、超过 1.2 亿美元拟拨资金,其中一家放弃逾 9,000 万美元;内布拉斯加州约 1,700 个点位无人承接;德州涉及近 1.9 亿美元补贴。文中列举的原因包括:投标时依据的地图与点位数据已过时、真正未覆盖的点位更偏远、电杆更换要求超出预期、多数项目需要 10 个以上许可、材料与资金成本上升。文中还引用纽约法学院的一份测算,BEAD 相关的电杆成本约在 12.5 亿至 46 亿美元之间。
对已经签约并已启动建设的项目而言,这些变化不改变合同条款,但改变了同一区域内的竞争密度与后续再融资的市场预期。
图4 德州 BEAD 最终名单中,光纤方案与卫星方案的单位补贴相差约 7 倍。
图5 2025—2026 年,多个州出现已中标企业签约前退出,遗留点位无人承接。 七、案例二:加州红杉线 同一个结构在加州的版本,多了一层环境合规风险。 建设与补贴侧。加州科技部(CDT)在 MMBI 计划下与 Arcadian 签署主 IRU 协议,由公司建设线路,州政府支付费用取得长期不可撤销使用权。其中「Redwood Route」(红杉线路)为该计划的一条合建线路:280 英里,沿 101 号公路,北端至 Humboldt 县的 Eureka,南端接 Marin 与 Contra Costa 县。2024 年 8 月 23 日,该段在 Willits 举行开工仪式。
按 LAO 的年度预算报告,该 280 英里线路的估算成本与已锁定资金均为 1.71 亿美元,折合每英里约 61 万美元。同一份报告显示,中段网络已锁定资金线路的合计估算成本为 27.82 亿美元、对应 8,317 英里,平均约每英里 33 万美元。红杉线的每英里成本约为这一平均值的 1.8 倍。
执行侧。2026 年 6 月,Humboldt 县 Redwood Creek 出现乳白色水团。加州区域水质控制委员会随后签发清理、减排与调查令,认定水平定向钻进(HDD)产生的膨润土泥浆被置于未获许可的私人地块,并流入 Redwood Creek 及其支流。命令点名的责任方包括地块所有者 Mykal Coelho 及三家企业:HDD 承包商 Direct Drilling, Inc.、总承包商 North Sky Communications, LLC,以及线路的项目方与合同持有人 Arcadian Infracom 4, LLC。
区域水质控制委员会的高级环境科学家 Jeremiah Puget 在 KMUD News 的采访中说明,该命令要求责任方提交全部处置地点与处置实践的完整说明,包括回顾与前瞻的估算;清理与减排方案报告截止 7 月 10 日,每周提交进展,要求完成日期为 7 月 29 日,清理成本「很可能达到六位数」。他同时表示,钻孔泥浆对水体的影响类似过量泥沙,「可能掩埋鱼类与鱼卵、影响洄游、摄食与呼吸,并消耗水中氧气」。执法函件中提及的最高罚款为每天 5,000 美元。
非营利组织 Friends of the Eel River 在致区域水质控制委员会的公开函件中列出了命令编号(No. R1-2026-0038)与后续节点:物质特性报告与纠正行动计划截止 7 月 10 日,减缓计划与影响后监测采样计划截止 8 月 3 日。函件还提到,Redwood Creek 是受联邦《濒危物种法》保护的鲑科鱼类(包括虹鳟、奇努克鲑与银鲑)的重要栖息水域;另有未获许可的倾倒行为正在被调查,其中包括 Redway 的 Meadows Business Park,以及疑似上一年度发生的其他倾倒。
同一事件中,Humboldt 县规划与建设局局长 John Ford 表示,在 Meadows Business Park 存储场地的许可方撤回同意后,县里签发了停工令,暂停 Southern Humboldt 与该线路相关的水平定向钻进作业,因为没有合法的泥浆处置地点;Caltrans 与 Arcadian 的代表当时在场。报道指出,涉事的两处地块(Evergreen Road 与此前的 Briceland Road)均无泥浆处置许可。
Caltrans 就该路段提交的 CEQA 豁免通知援引公共资源法典第 21080.51 条,这是 SB 156 项目专门设立的法定豁免。豁免附带条件,包括施工监测与生物保护要求;行业提示同时指出,许多中段合建项目仍需取得州施工通用许可,并制定现场废弃物与雨水管理计划。
这一事件与资金结构的关系在于:环境合规成本、停工损失与潜在罚款,在项目的资金安排中属于施工期成本。它们是政府补贴覆盖范围内的成本项,还是由项目方与其他资金来源承担的额外成本,取决于拨款协议与承包合同的具体约定。这是可以核实的。
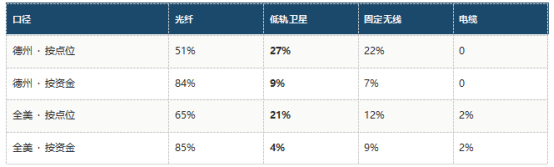
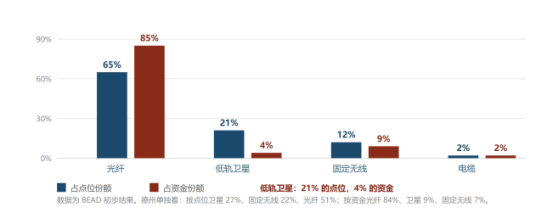
图6 红杉线每英里成本高于加州中段网络的平均水平。 八、还有两个变量:卫星竞争,和政策本身 前两节分别看了这两个项目的公共资金与施工安排。在把两笔债务放进退出情景之前,有两件事需要先补上——它们改变的不是某一档结果的数字,而是情景本身的假设。 竞争侧。德州 BEAD 最终方案里,按点位数计算的最大中标方不是任何一家有线运营商,而是星链:1.088 亿美元,覆盖约 6.4 万个点位(不同材料给出的计数为 63,887 与 63,963),占全州 24.02 万个点位的 27%。同一份方案里,光纤拿到 51% 的点位、卫星 27%、固定无线 22%;按资金计算,光纤 84%、卫星 9%、固定无线 7%。
图7 BEAD 初步结果里,低轨卫星拿到 21% 的点位,只拿到 4% 的资金。 资金与点位的错位是理解这件事的关键。Nexstream 是这份名单上金额最大的一家(见第六节),但在点位数上排在星链之后。全美层面,New Street Research 的统计是:星链累计拿到 41.8 万个点位、亚马逊 Project Kuiper 拿到 31.8 万个;两家卫星运营商拿到的点位数都超过了任何一家有线运营商,而它们合计只占全部资金的约 4%。
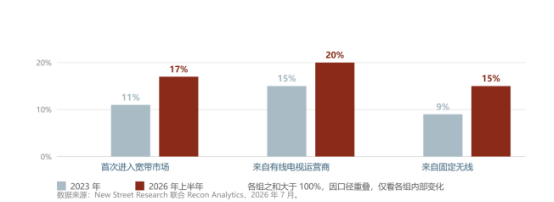
单位补贴的差距可以解释这件事。同一份名单上,光纤方案折合每点位约 1.24 万美元,卫星方案约 1,703 美元(见第六节)。在同一套「以对联邦资金的最低总成本排序」的规则下,卫星的结构性优势在于它不需要挖沟、立杆、买路权。 星链的用户从哪里来,决定了它对光纤项目的实际威胁有多大。New Street Research 联合 Recon Analytics 的数据显示,星链接近一半的新增用户来自小型乡村运营商和此前没有宽带的家庭;其中「首次进入宽带市场」的占比从 2023 年的 11% 升到 2026 年上半年的 17%,来自有线电视运营商的占比从 15% 升到 20%,来自固定无线的从 9% 升到 15%。
图8 星链新增用户的来源结构:三组占比在两年半里全部上升。 这份分析的判断对光纤项目是双向的。一方面,「迄今为止,我们还没有看到对美国有线宽带运营商造成重大影响,主要因为星链一直聚焦于客户几乎没有替代选择的乡村市场」——目前被拿走的主要是那部分「即使补贴到位、光纤也不太可能铺过去」的点位。另一方面,同一份分析接着说:「随着 V3 卫星发射提升总容量,它压低价格、争取现有宽带运营商客户的能力将会增强。」后一句指向的对象,正是被补贴建起来、需要用渗透率来证明自身价值的那批网络。 卫星的能力边界也有一个可量化的说法。Moffett Nathanson 的判断是:星链的约束不是卫星数量,而是点波束容量——单个波束能服务的家庭数存在上限,而一个普通郊区的密度大约是当前星座该上限的十倍。数据上的表现是:星链只出现在约五分之一的美国受追踪市场中,最集中的据点是山地与平原州规模较小、竞争较少的市场;在它出现的市场里,对主要有线运营商的转换胜负比为 1.9 至 3.2 倍。
还有一个容易被忽略的数字。Ookla 的测速统计显示,2025 年第四季度达到联邦宽带最低标准(下行 100 Mbps、上行 20 Mbps)的星链用户占 44.7%,比 2025 年第一季度的 17.4% 有明显提高,但仍不足一半;同期中位下载速度从 100 Mbps 升到 132 Mbps,2026 年第一季度为 128 Mbps。
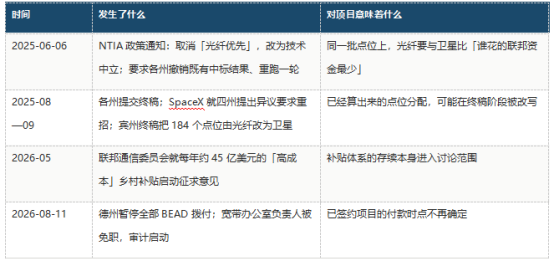
这一点与补贴直接相关:BEAD 对受补贴服务本身设有 100/20 Mbps 与 100 毫秒以内时延的门槛。把公共资金投向卫星点位,与这些点位最终能否获得达标的服务,是两个需要分别核实的问题。 政策侧。2025 年 6 月 6 日,美国国家电信与信息管理局(NTIA)发布政策通知,对 BEAD 做了结构性修改:取消「光纤优先」,改为技术中立——光纤、电缆、低轨卫星、地面固定无线在同一批点位上平等竞争,主要按「对联邦资金的最低总成本」排序;要求各州与属地在此后 90 天内撤销此前全部中标结果,并重跑一轮「Benefit of the Bargain Round」;同时取消此前关于劳动力、气候、开放接入与网络中立的各项要求,把低价套餐的定价权交回运营商,只保留 100/20 Mbps 与 100 毫秒的底线。
落地结果在各州之间差异很大。西弗吉尼亚把 99% 的资金给了光纤,覆盖其 73,701 个点位中的 94%;威斯康星 74% 的点位给光纤、13% 给星链;科罗拉多把约一半点位给了卫星,其中亚马逊 Kuiper 拿到 42,252 个点位(约 47%)、2,530 万美元,星链只有 5,400 个点位(约 6%)、910 万美元。
规则变动本身也成了竞争手段。SpaceX 就科罗拉多、威斯康星、路易斯安那、弗吉尼亚四州的方案向商务部提出异议,要求强制这些州重新招标;宾夕法尼亚在提交终稿时做了修订——光纤减少 184 个点位、卫星增加 183 个点位,SpaceX 多得 11.3 万美元、Kuiper 多得 21.3 万美元,Comcast 减少 120 万美元、Verizon 减少 260 万美元。决定胜负的一个技术性变量是「优先宽带项目」(priority broadband project)的认定:拿到这一认定可在同一批点位上优先选择,即便报价更高;此前只有光纤项目被认定为优先,2025 年改规则后改为由各州逐案判断。
已经在拨的钱,也可能被按下暂停键。2026 年 8 月 11 日,德州宽带发展办公室通知所有 BEAD 子受款方,暂停全部拨付,「直至另行通知」,未说明理由;此前数日,新任州审计长解除了宽带办公室主任与部门主任的职务并宣布全面审查;再往前,2026 年 7 月,副州长与众议院议长已要求对宽带办公室的授标过程进行正式审计,起因是有议员质疑该州为低轨卫星运营商修改了拨款规则。在 2026 年 6 月 24 日的州参议院听证会上,宽带办公室主任证实,该州为低轨卫星运营商调整了资金拨付结构,允许其预支更高比例的款项,而其他受款方的预支上限约为 10%。
德州最初的 BEAD 配额是 33 亿美元,最终批准的方案约 13 亿美元。截至相关报道时,尚未有公开信息说明未动用部分的处置方式;行业媒体在 2025 年 10 月的报道中提到,业界存在联邦层面可能收回未支出资金的猜测。
更远一层,是补贴体系本身是否继续存在。SpaceX 已正式请求联邦通信委员会终止每年约 45 亿美元的「高成本」(High Cost)乡村补贴计划,理由是星链已使这一计划「失去目的」;代表地面运营商的行业协会(NTCA、全国乡村电力合作协会、USTelecom)在回复意见中反对,理由包括目前没有任何低轨运营商提供语音服务,也没有证据表明其能在较高使用率下同时服务所有点位。联邦通信委员会已于 2026 年 5 月就该计划的现代化启动征求意见。
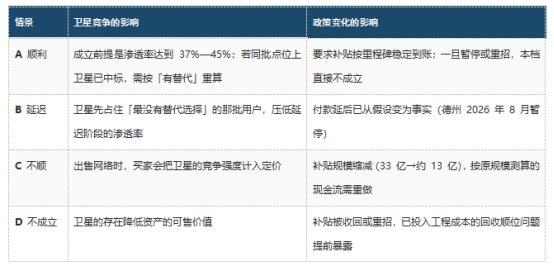
这两件事的性质不同:卫星竞争改变的是建成之后的需求上限,政策变化改变的是补贴本身能否按原样落地。前者影响情景二与情景三,后者直接影响情景一是否成立。 九、两笔债务的退出情景 前面几节分别看了这两个项目的公共资金、施工安排,以及卫星竞争与补贴规则本身的变化。这一节只回答一个问题:这两笔后进入的债务,在什么情况下可以顺利退出,什么情况下不能。
这两组条款有一个共同点:还款来源里都不包含公共资金。政府那笔钱,在德州用于覆盖建设成本,在加州用于购买线路使用权;它们都不会进入还款账户。还款必须来自建成之后由第三方支付的收入。 这决定了退出情景需要围绕五个变量展开:补贴是否按期到账、建成后的需求是否到位、届时的退出通道是否开放、同一批点位上卫星竞争的强度、以及补贴规则与规模本身是否被改写。前三个是项目层面的,后两个是行业与政策层面的(见上一节)。
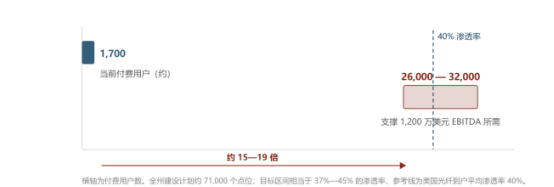
图9 退出所需的付费用户规模,是当前水平的 15 至 19 倍;目标区间恰好落在全国平均渗透率附近。 先算德州这一边:1,200 万美元 EBITDA 对应多少付费用户。 下面算式里的两项假设——每户每月 70 美元(即每年 840 美元)、EBITDA 率取 45% 与 55%——是估算值,不是项目披露值,换用其他假设可以自行重算。按 55% 的 EBITDA 率,1,200 万美元 EBITDA 对应收入约 2,180 万美元,约合 2.6 万个付费用户;按 45%,对应收入约 2,670 万美元,约合 3.2 万个付费用户。 把这个数字放回项目自身的规模:德州整体建设计划约 71,000 个点位。2.6 万至 3.2 万个付费用户,相当于 37% 至 45% 的渗透率。 行业基准是这样:美国光纤宽带协会(FBA)与 RVA 的年度调查显示,美国光纤到户的平均渗透率为 40%,按唯一覆盖点计算为 46.5%;同一个社区出现第二家光纤运营商时,累计渗透率可上升到 61%。同一份调查也指出,乡村地区的光纤可达性仍明显低于城市,截至 2025 年 6 月,只有 45% 的乡村点位可以获得光纤服务。
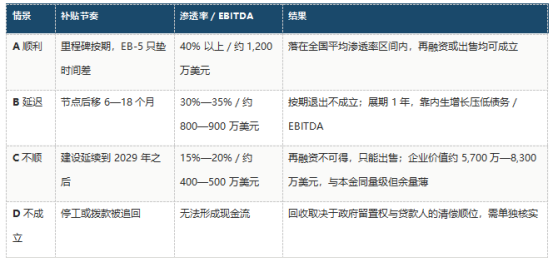
也就是说,这个 1,200 万美元的 EBITDA 目标,要求整张网络达到或略高于全国平均渗透率。起点是约 1,700 名用户,需要约 15 至 19 倍的增长。 时间上还有一处需要留意:BEAD 侧的建设预计延续到 2028 至 2029 年,而贷款期限是 4 年、可延长 1 年。网络全面竣工与贷款首次到期之间,可能只隔一到两年。 按其中属于项目层面的三项变量组合,德州这一侧的退出情景可以分成四类。
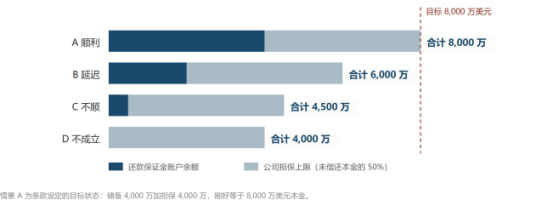
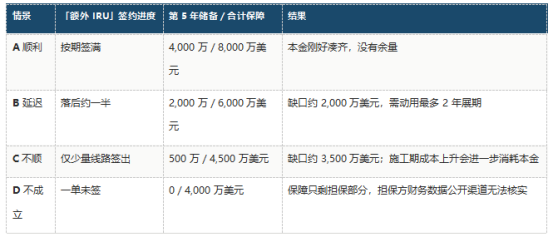
再算加州这一边。红杉线的还款来源写得更具体:建成后这条线的「额外 IRU 收入」,不含州科技部的里程碑付款,其中至少 50% 存入还款保证金账户,第 5 年该账户余额不低于 4,000 万美元;公司担保上限为未偿还本金的 50%,并随储备账户注资逐美元递减。 按这份材料自身的读法:第 5 年储备累积到 4,000 万美元,担保人再补足剩下的 4,000 万美元,两项都到位,8,000 万美元本金才刚够数。这个安排的设定是「刚好凑齐」,本身没有留出缓冲。
图10 四类情景下「还款保证金+公司担保上限」对 8,000 万美元本金的覆盖度。目标状态刚好齐平,没有缓冲。
加州这一侧还有一项别的变量:施工期成本。2026 年 6 月的停工令与后续清理要求,落在施工期的成本项上。这部分支出是政府 IRU 付款覆盖范围内的成本,还是由项目方与其他资金来源额外承担,取决于拨款协议与承包合同怎么写。如果由项目方承担,它会直接减少可用于还款的资金。 两个案例的差别也在这里:德州的还款来源是整张网络的经营现金流,加州的还款来源是这一条线的容量再销售收入。前者分散度更高,后者对单一线路的销售进度更敏感。 把上一节的两个变量放回四档情景,修正关系可以用一张表列出来。
把两个案例合起来看,有五个可以持续观察的量化指标。 第一,补贴的拨付进度。德州看 BOOT 项目是否在 2026 年底前竣工、BEAD 是否落在 2028 至 2029 年的区间内;加州看州科技部的里程碑付款节奏,以及停工令对工期与成本的实际影响。 第二,需求侧的实际进度。德州看付费用户数——起点约 1,700,目标是 2.6 万至 3.2 万;加州看「额外 IRU」的签约量与已签线路的买家结构。 第三,退出通道。再融资的条件与被收购时的定价倍数,都不由项目方决定。一些私募市场研究机构对光纤资产退出的整理提到,基础设施基金与不动产投资信托收购稳定期光纤网络时,通常按中个位数收益率定价;同一份整理也提到,运营商在承销时普遍按三年内达到 40% 至 50% 的渗透率做假设,而实际结果往往更接近 30%。
第四,卫星竞争的强度。同一批点位上是否有卫星运营商中标、当地光纤与卫星实际渗透率的对比,以及星链在自己市场上的价格动作——近一年是先降价、后提价,分析机构认为与容量限制有关。 第五,政策与拨款的存续。德州的 BEAD 拨付暂停何时解除、审计结论是什么、未动用资金如何处置;以及每年约 45 亿美元的「高成本」乡村补贴计划,在联邦通信委员会的现代化程序中最终如何处理。 把这五个指标合起来看,结论是一致的:两笔债务能否顺利退出,取决于四件在签约时都还无法确定的事——建成之后的市场需求、届时愿意接手的资本市场、同一批点位上卫星的竞争强度,以及补贴规则与补贴规模本身是否被改写。而其中的前两件,正是 BEAD 计划在设立之初就承认不确定的那部分:这些地区在常规市场条件下,本身不具备经济可行性。 补贴能解决建成的问题。它不能替项目方解决「建成之后谁来买」的问题,也不改变同一块地盘上还站着一个不需要铺线的对手,以及补贴规则本身可能再变一次。 十、需要弄清楚的问题 把三层结构放在一起,乡村光纤项目的账本可以概括成一句话:公共资金负责「建成」,债务负责「垫时间」,而偿债依赖建成之后的经营与再融资。 按这个框架,读任何一份乡村光纤项目的材料时,有以下几个问题需要弄清楚。 第一,政府拨款是后付还是预付?项目在拨款到账前需要垫付多少、垫多久? 第二,项目文件中同时出现的多个资本结构口径,差额由什么构成?以哪一版为准? 第三,债务的还款来源是什么?经营现金流、再融资,还是资产出售?各自在什么条件下成立? 第四,材料中「覆盖点」「覆盖能力」与「付费用户」分别是多少?决定收入的是哪一个? 第五,施工期的环境、许可与工期风险,由哪一方承担、在哪一份协议里约定? 第六,担保与抵押的实际效力是什么?「第一顺位」相对于哪些债权而言?「允许留置权」清单包含哪些主体? 第七,同一批点位上是否有卫星运营商中标?如果有,项目的渗透率假设是按「无替代」还是按「有替代」设定的? 第八,拨款协议的拨付条款如何约定?暂停、重招或收回的触发条件是什么?已发生成本在清偿顺序上处于什么位置? 第九,项目现金流假设中的乡村渗透率取的是哪个水平?与全国平均渗透率、以及当地已有卫星用户的实际情况相差多少? 这些问题不需要立场,只需要文件。而这些问题之所以值得问,原因在第一节就写清楚了:BEAD 计划的前提,就是这些地区在常规市场条件下不划算。补贴改变的是项目能不能建成,它不改变建完之后需要在同一个不划算的市场里经营这件事,也不改变这个市场上有谁在竞争、以及补贴规则本身还会不会再变。
|
|||||||||||
 |
|||||||||||
 |
| 推荐文章 |
| 图片主题 | ||||
|
|
||||
| 热门文章 |
| 最新文章 |
| 相关文章 |
|
|